
※本記事には広告・アフィリエイトリンクが含まれます。
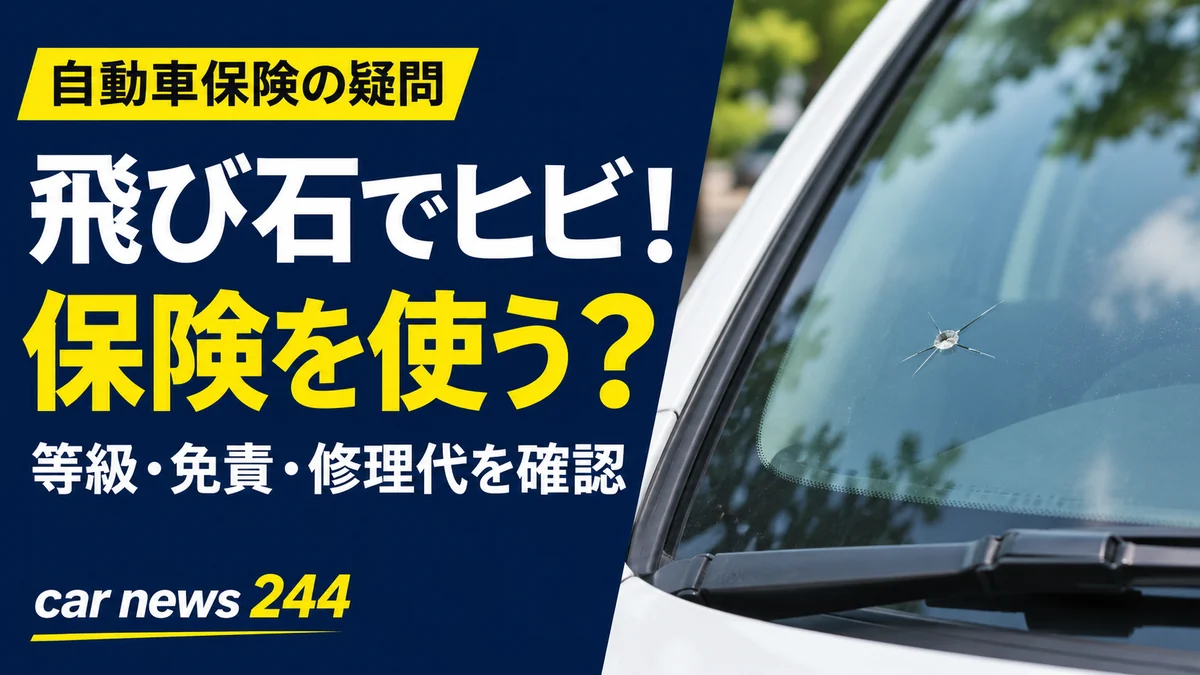
走行中に「パチン!」という音がして、フロントガラスを見ると小さなヒビ。
ぶつけた覚えはないのに、修理代がかかると思うと気になりますよね。「自分は悪くないから、保険を使っても等級は変わらないのでは?」と思う方もいるかもしれません。
実は、飛び石の修理に車両保険を使うと、翌年の等級や保険料に影響する場合があります。
大切なのは、保険が使えるかと、使ったほうが負担を抑えられるかを分けて考えること。確認したいポイントを5つに整理します。

1.任意保険に入っていても「車両保険」があるとは限らない
まず、自分の契約に車両保険が付いているか確認しましょう。
相手への賠償に備える対人・対物賠償保険に加入していても、それだけで自分の車のガラス修理が補償されるわけではありません。
ソニー損保は、飛び石によるフロントガラスの破損について、一般型・エコノミー型のどちらの車両保険でも補償すると案内しています。チューリッヒも、限定カバー型とワイドカバー型の両方で補償対象としています。
「限定型だから使えない」と自己判断する前に、保険証券や契約者ページで確認してみてください。実際の支払いは、ご自身の契約条件や事故の状況によります。
2.自分に落ち度がなくても、保険を使うと等級に影響する
ここは、少し意外に感じるところかもしれません。
ソニー損保は、飛び石による窓ガラス破損などで車両保険を使う場合を、1等級ダウン事故の例として挙げています。同社の解説では、事故あり係数適用期間も1年加算されます。
つまり、「ぶつけていないから等級には関係ない」とは限らないんですね。
また、保険を使わず無事故で更新できれば等級が進む場合もあるため、単に今の等級と翌年の等級だけを比べるのではなく、使う場合と使わない場合の保険料を比べることが大切です。
契約期間やほかの保険使用事故の有無などによって扱いが変わるため、担当者に確認しましょう。
3.修理代がそのまま全額支払われるとは限らない
次に見たいのが、免責金額です。簡単にいうと、契約で定めた自己負担額のことです。
たとえば、補償対象と認められた修理費用が12万円、今回に適用される免責金額が5万円なら、単純計算で保険から支払われる額は7万円です。
これは計算方法を説明するための仮の例で、実際の修理相場ではありません。保険金額の上限や特約などの条件もあります。
「免責ゼロの特約がある」と思っていても、対象が車同士の事故に限られるなど、飛び石では適用されないケースもあります。
確認する際は、**「今回の飛び石に適用される自己負担額はいくらですか?」**と聞くと分かりやすいでしょう。
4.修理見積もりと、保険を使った後の負担を比べる
保険を使うか決めるには、まず修理見積もりが必要です。ガラスを補修できるのか、交換が必要なのかも、自分で決めつけず修理先に確認しましょう。
そのうえで、保険会社に次の2つを相談します。
● 今回、保険からいくら支払われる見込みか
● 保険を使う場合と使わない場合で、翌年以降の保険料はどれくらい違う見込みか
目安となる考え方は、「保険を使ったときの自己負担額+将来の保険料の増加見込み」と「自費の修理代」を比べることです。
ただし、将来の保険料は料率改定や契約条件の変更などでも変わります。試算は確定額ではなく、判断材料として使いましょう。
「修理代が何万円なら必ず保険がお得」と一律には決められません。手元の資金への影響も含め、無理のない方法を考えてください。
5.保険会社に相談してから、使わない選択もできる
「事故の連絡をしたら、保険を使うことが決まってしまうのでは?」と心配になるかもしれません。
ソニー損保は、事故担当者と相談しながら保険を使うか決められ、使わない選択もできると案内しています。
連絡する際は、発生した日時や場所、分かる範囲の状況、損傷の写真などを用意すると説明しやすくなります。修理を依頼する前に、必要な確認や手順も聞いておきましょう。
なお、保険料の比較をしている間も、ヒビを放置するのは避けたいところです。視界に影響がある場合や損傷が大きい場合は、安全を優先して修理先などに相談してください。
更新時は「保険料」と「自己負担額」を一緒に見直そう
今回の飛び石については、まず事故が起きたときの契約をしている保険会社へ相談しましょう。今から別の保険に入り直しても、すでに起きた損害に備えることはできません。
そのうえで、次の更新時には、保険料だけでなく車両保険の補償範囲や免責金額も見直してみてください。
比較するなら、車両保険金額、補償タイプ、免責金額など、条件をできるだけそろえることが大切です。保険料が安く見えても、修理時の自己負担が増えていれば、同じ条件の比較にはなりません。
複数社を検討したい場合は、保険スクエアbang!の自動車保険一括見積もりも選択肢です。条件によって見積もりできる会社は異なるため、各社の補償内容まで確認しましょう。
【広告リンク挿入位置:自動車保険の保険料と補償内容を比較する】
飛び石の修理でまず押さえたいのは、**「補償対象か」「今回の免責はいくらか」「保険を使うと今後の負担はどう変わるか」**の3点。この順番で確認すると、判断しやすくなります。
※情報確認日:2026年11月11日。本文は各社公式情報に基づく概要です。実際の補償・免責・等級の扱いは、事故時の契約内容と状況を保険会社へ確認してください。