
※当サイトには広告・アフィリエイトリンクが含まれます。
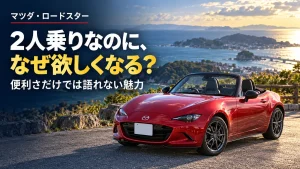
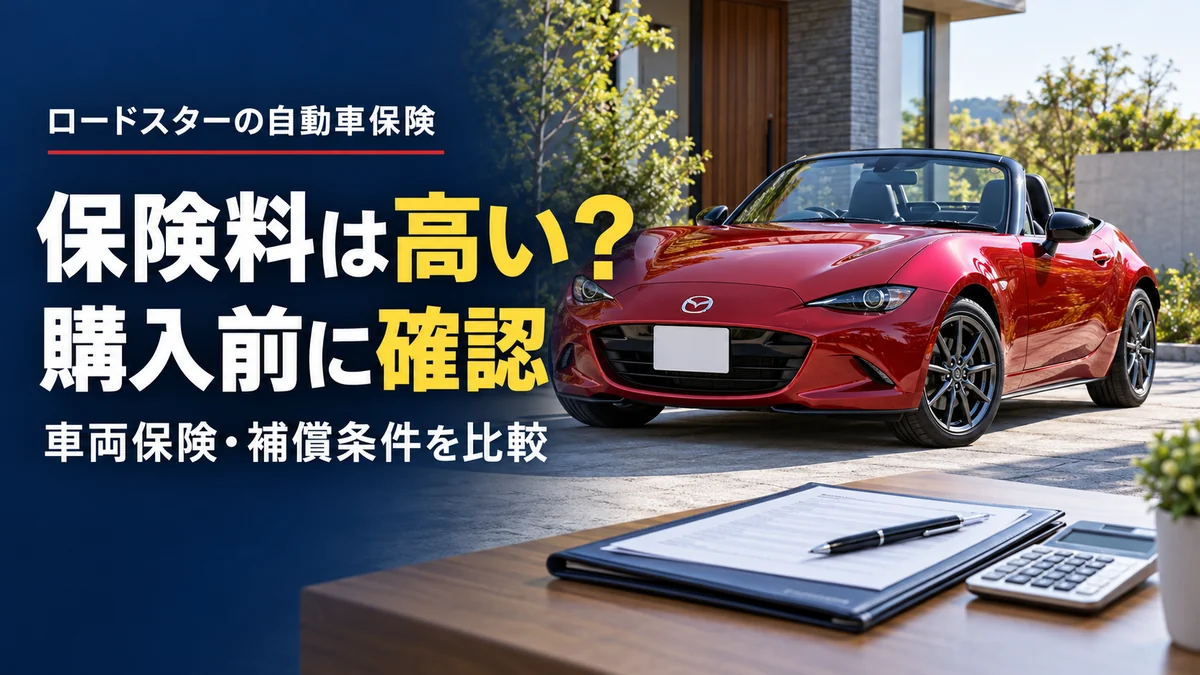
「ロードスターに乗りたいけれど、スポーツカーは保険料が高そう」
「中古車なら、車両保険を付けなくてもよいのだろうか」
車両価格を調べているうちに、保険料が気になる人もいるでしょう。
結論からいうと、ロードスターという車名だけで、自分の保険料が高いか安いかは判断できません。車の型式に加え、等級、運転者、使い方、補償内容などで変わるためです。
この記事では、中古ロードスターの購入前に確認したい5つのポイントと、同じ条件で見積もりを比べる方法を整理します。
1.車名だけでなく、購入候補の「型式」を確認する
ロードスターには複数の世代があり、ソフトトップとRFでも仕様が異なります。
保険の見積もりでは「ロードスターを買う予定」という情報だけでなく、購入候補の型式や初度登録年月などを確認しましょう。
保険料を決める要素の一つに、型式ごとの保険データなどに基づく「型式別料率クラス」があります。
損害保険料率算出機構は、リスクの変化を反映するためにクラスを毎年見直すと説明しています。また、同機構が示す参考純率上のクラスをどう使用するかは、各保険会社の判断によります。
「この型式だから、どの会社でも同じ保険料」とは限りません。
ネット上の前年の見積例は、その人の契約条件での金額です。型式や契約開始日を合わせ、自分の条件で見積もることが大切です。
2.等級と運転者の条件をそろえる
同じ車を買う場合でも、初めて保険に加入する人と、現在の車から買い替える人では、契約条件が変わります。
見積もり前に、次の情報を整理しておきましょう。
● 現在の等級と事故有係数適用期間
● 主に運転する人
● 運転する家族や、その年齢
● 免許証の色
● 現在の保険を変更するのか、新たな契約が必要なのか
例えば、ソニー損保は、年齢、型式、等級、使用目的、年間走行距離などを踏まえて保険料を算出すると案内しています。
誰かの「年間いくらだった」という情報だけでは、これらの条件が分かりません。
運転者の範囲を狭める場合も、実際に運転する人を外さないようにしてください。休日に家族と交代する予定があるなら、その人も含めて確認しましょう。
3.車両保険は、付けるかどうかと補償範囲を分けて考える
中古車でも、事故などで修理や買い替えが必要になったとき、まとまった負担が生じる可能性があります。
車両保険を検討するときは、「中古だから不要」「大切な車だから全部補償される」と決めず、対象となる事故を確認しましょう。
例えばソニー損保の車両保険には、補償範囲の広い一般型と、範囲を限定したエコノミー型があります。同社の案内では、電柱や壁への衝突は一般型の対象となり、エコノミー型では対象外です。
タイプ名や対象範囲は、保険会社・商品によって異なるため、比較先ごとに確認してください。
出典:ソニー損保「車両保険」
屋根の修理も、原因によって確認が必要
ロードスターでは、幌やRFのルーフ機構への補償が気になる人もいるでしょう。
ただし、事故による損害と、経年劣化や故障は同じではありません。例えばソニー損保は、車両保険で故障による損害は補償できないと案内しています。
屋根が破損した場合も、原因、契約内容、免責事項によって判断されます。「オープンカーの屋根だから必ず対象」「車両保険なら故障も直せる」とは考えず、気になるケースを加入先へ確認してください。
4.免責金額と車両保険金額を確認する
保険料を比べるときは、車両保険の有無だけではなく、次の2つもそろえましょう。
免責金額: 事故の際に自分で負担する金額。
車両保険金額: 契約時に設定する、車両保険の支払上限となる金額。
免責金額の設定は保険料にも関わりますが、自己負担額を上げるなら、事故のときに支払えるかも考える必要があります。
また、車両保険金額を、購入時の支払総額や自分が希望する金額で自由に設定できるとは限りません。年式や仕様などを伝え、設定可能な範囲を確認しましょう。
年数が経過した車や、改造・追加装備がある車は、その内容を申告し、どこまで引き受けてもらえるかを契約前に確認してください。
5.週末中心なら、走行距離と使用目的を具体的にする
ロードスターを通勤に使う人と、休日のドライブに使う人では、車の使い方が異なります。
走行距離を保険料に反映する商品では、実際の利用に合う区分を選びましょう。
「週末しか乗らない」場合でも、遠出を繰り返せば年間距離は伸びます。買い物、日帰り旅行、帰省などを合計して考えてください。
使用目的についても、通勤や業務での利用があるなら、その頻度を伝えて確認します。安く見積もるために、使い方と違う内容を入力することは避けましょう。
2台目として買うなら、割引の適用条件も確認
今の車を残してロードスターを追加する場合は、セカンドカー割引などの適用対象になるかも確認してください。
ソニー損保は、2台目以降の車で初めて保険を契約する場合、条件を満たすと通常より一つ進んだ等級で契約できると案内しています。
ただし、2台目なら誰でも自動で適用されるわけではありません。現在の契約情報を用意して、保険会社に確認しましょう。
見積もりは、まず同じ補償条件で比較する
ロードスターの保険を比較するときは、初めに希望条件を一つ決めて、複数社でそろえると違いを確認しやすくなります。
● 保険開始日
● 車の型式と初度登録年月
● 等級と事故有係数適用期間
● 運転者の範囲と年齢条件
● 使用目的と走行距離の条件
● 対人・対物賠償、人身傷害などの補償額
● 車両保険の範囲、保険金額、免責金額
● 必要な特約とロードサービス
保険会社によって距離区分や補償の組み立てが異なる場合は、その差を残したまま「同じ内容」と考えず、違いをメモしておきましょう。
一括見積サービスを利用する場合も、全社の補償や引受条件が同じとは限りません。表示された保険料に加え、各社の見積書と重要事項説明書を確認してください。
購入前に見積もり、納車前に補償開始を確認する
気になる中古車が見つかったら、販売店に見積もりに必要な車両情報を確認しましょう。
保険料を購入前の予算に入れておけば、車両価格だけで判断するのを防げます。
購入が決まったら、納車日と保険の開始日時を合わせて確認してください。今の車からの買い替えなら車両入替、追加購入なら新たな契約など、自分に必要な手続きを加入先に確認します。
よくある疑問
ロードスターは、スポーツカーなので必ず保険料が高いですか?
車名やスポーツカーという分類だけでは判断できません。型式、運転者、等級、補償内容などをそろえ、自分の条件で見積もりましょう。
年式が古ければ、保険料も必ず安くなりますか?
年式だけでは決まりません。車両保険で設定できる金額や、引き受けできる補償も含めて確認してください。
車両保険なしの見積もりだけで決めてもよいですか?
修理や買い替えを自己負担できるかを考えましょう。迷う場合は、一般型、限定型、車両保険なしで保険料と自己負担の違いを確認すると整理しやすくなります。
まとめ:ロードスターの保険料は、自分の条件で確認する
ロードスターの保険料を考えるときは、車名のイメージや他人の年間保険料だけで判断しないことが大切です。
購入候補の型式、等級、運転者、使い方、車両保険の条件を整理し、同じ内容で見積もりを比べましょう。
好きな車を無理なく楽しむためにも、購入前に保険料まで含めた年間予算を確認してみてください。
※保険の引受け、補償範囲、割引などは保険会社・商品・契約条件によって異なります。本記事は特定の保険料や補償を保証するものではありません。情報確認日:2026年10月23日。